 fahmi-reza
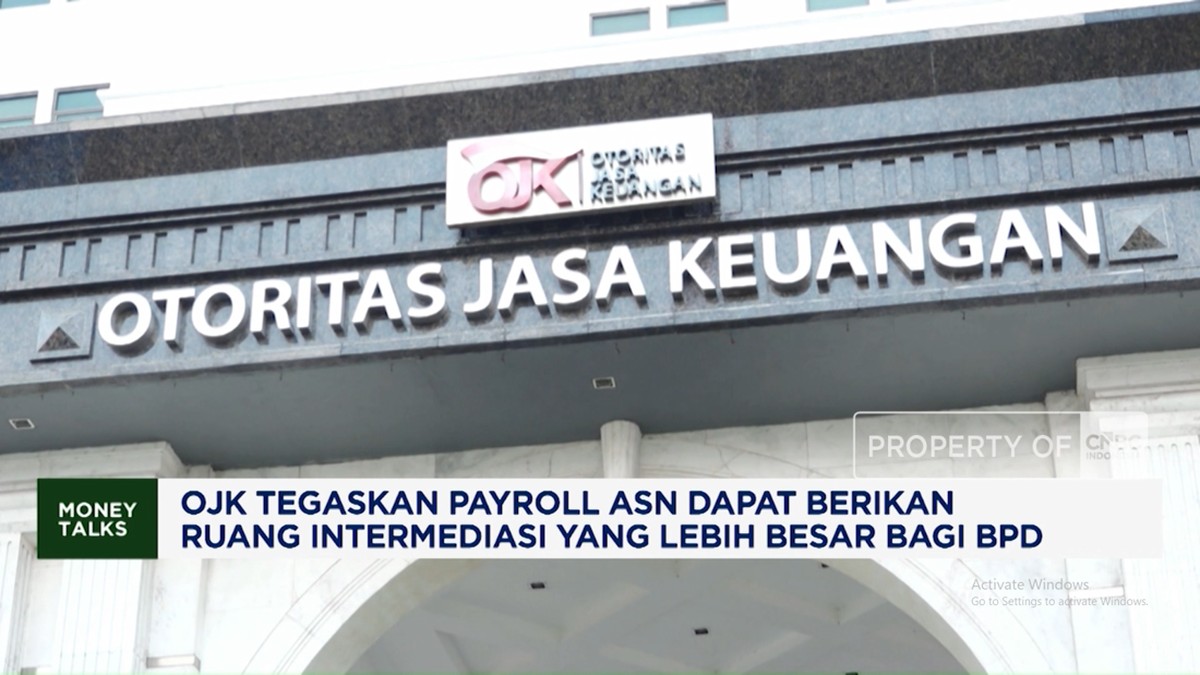
Bayangkan gaji bulanan Anda tidak lagi sekadar masuk ke rekening, lalu habis untuk belanja dan cicilan. Dalam skema yang sedang didorong regulator, gaji itu bisa menjadi pintu masuk bagi bank untuk menyalurkan kredit produktif dengan risiko yang jauh lebih terukur. Inilah yang membuat perbincangan tentang payroll ASN (Aparatur Sipil Negara) bukan sekadar urusan administrasi kepegawaian, melainkan menyangkut denyut nadi perekonomian nasional. Otoritas Jasa Keuangan (OJK) menilai penyaluran gaji melalui sistem perbankan berpotensi membuka ruang intermediasi yang lebih besar, sebuah istilah teknis yang merujuk pada kemampuan bank mengumpulkan dana masyarakat lalu menyalurkannya kembali dalam bentuk kredit atau pembiayaan.
Mengapa ini penting bagi Anda? Karena ruang intermediasi yang lega berarti lebih banyak dana yang berputar di sektor riil, mulai dari UMKM (Usaha Mikro, Kecil, dan Menengah) hingga pembiayaan perumahan. Jika bank memiliki data arus gaji yang stabil dan terprediksi, mereka dapat menilai kelayakan kredit seorang pegawai dengan lebih akurat. Ibarat seperti memiliki buku catatan keuangan pribadi yang rapi selama bertahun-tahun, bank tidak lagi menebak-nebak kemampuan bayar seseorang, tetapi membaca pola yang sudah terekam jelas.
Dari Gaji ke Kredit: Bagaimana Alur Intermediasi Bekerja
Dalam ekosistem keuangan modern, payroll bukan hanya jasa pemindahan uang. Ketika gaji ASN disalurkan lewat bank tertentu, bank memperoleh tiga hal sekaligus: data transaksi, potensi dana pihak ketiga, dan peluang penyaluran kredit. Data inilah yang menjadi bahan bakar algoritma penilaian risiko. Teknologi machine learning (pembelajaran mesin) dapat memproses riwayat pemasukan dan pengeluaran untuk menghasilkan skor kredit yang lebih presisi dibandingkan metode konvensional.
OJK melihat bahwa pemanfaatan data payroll secara etis dan sesuai regulasi dapat menekan rasio kredit bermasalah. Sebab, pegawai dengan penghasilan tetap umumnya memiliki tingkat kedisiplinan pembayaran yang lebih baik. Efek berantainya terasa pada efisiensi perbankan: biaya pencarian nasabah turun, proses persetujuan kredit lebih cepat, dan jangkauan layanan meluas ke daerah yang selama ini sulit tersentuh layanan keuangan formal.
"Payroll ASN dapat memberikan ruang intermediasi yang lebih besar bagi industri perbankan, sepanjang tata kelola dan perlindungan data nasabah tetap menjadi prioritas," demikian pesan yang kerap disampaikan kalangan regulator dalam berbagai forum industri.
Peluang dan Tantangan Implementasi di Lapangan
Namun, jangan bayangkan jalan ini mulus tanpa rintangan. Ada tiga tantangan utama yang perlu dijawab. Pertama, perlindungan data pribadi. Pengumpulan informasi gaji menyentuh ranah privasi, sehingga implementasi wajib mengacu pada UU Perlindungan Data Pribadi. Kedua, kesenjangan infrastruktur digital. Tidak semua daerah memiliki koneksi internet yang memadai untuk sistem payroll terintegrasi. Ketiga, potensi konflik kepentingan jika bank yang menyalurkan gaji sekaligus menjadi satu-satunya penyedia kredit tanpa pengawasan ketat.
| Aspek | Sebelum Optimal | Setelah Intermediasi Meluas |
|---|---|---|
| Penilaian kredit | Manual, berbasis dokumen | Otomatis, berbasis data payroll |
| Jangkauan layanan | Terbatas di kota besar | Menjangkau daerah terpencil |
| Risiko gagal bayar | Relatif tinggi | Terukur dan terprediksi |
Dari sisi teknologi, integrasi payroll dengan platform perbankan digital membutuhkan standar antarmuka yang seragam. Di sinilah peran ekosistem fintech (financial technology/teknologi finansial) dan perusahaan deep tech menjadi krusial. Mereka menyediakan infrastruktur aplikasi pemrograman, enkripsi data, serta sistem deteksi anomali yang mampu mengenali transaksi mencurigakan dalam hitungan detik.
Dampak Jangka Panjang bagi Perekonomian
Jika dirancang dengan baik, skema ini bisa menjadi katalis inklusi keuangan. Angka literasi keuangan Indonesia masih berada di kisaran 65 persen, sementara inklusi keuangan sekitar 75 persen berdasarkan survei terakhir. Artinya, masih ada puluhan juta orang yang belum sepenuhnya memanfaatkan layanan perbankan formal. Payroll ASN dapat menjadi gerbang awal: begitu seseorang memiliki rekening gaji, ia berpeluang mengakses tabungan, asuransi mikro, hingga investasi ritel.
Bagi industri, ini adalah disrupsi yang membawa berkah. Bank tidak lagi bersaing hanya lewat suku bunga, tetapi lewat kualitas layanan berbasis data. Persaingan bergeser ke kemampuan mengolah informasi secara cerdas dan aman. Regulator pun dituntut adaptif, memastikan inovasi berjalan tanpa mengorbankan stabilitas sistem keuangan.
Pada akhirnya, pertanyaan besarnya bukan apakah teknologi payroll bisa diterapkan, melainkan seberapa siap ekosistem kita menjaga keseimbangan antara kemudahan akses dan perlindungan konsumen. Bila keduanya berjalan seiring, gaji bulanan Anda bukan hanya rezeki, tetapi juga sumber penggerak roda perekonomian yang lebih luas.


Comments (0)