 grace-winata
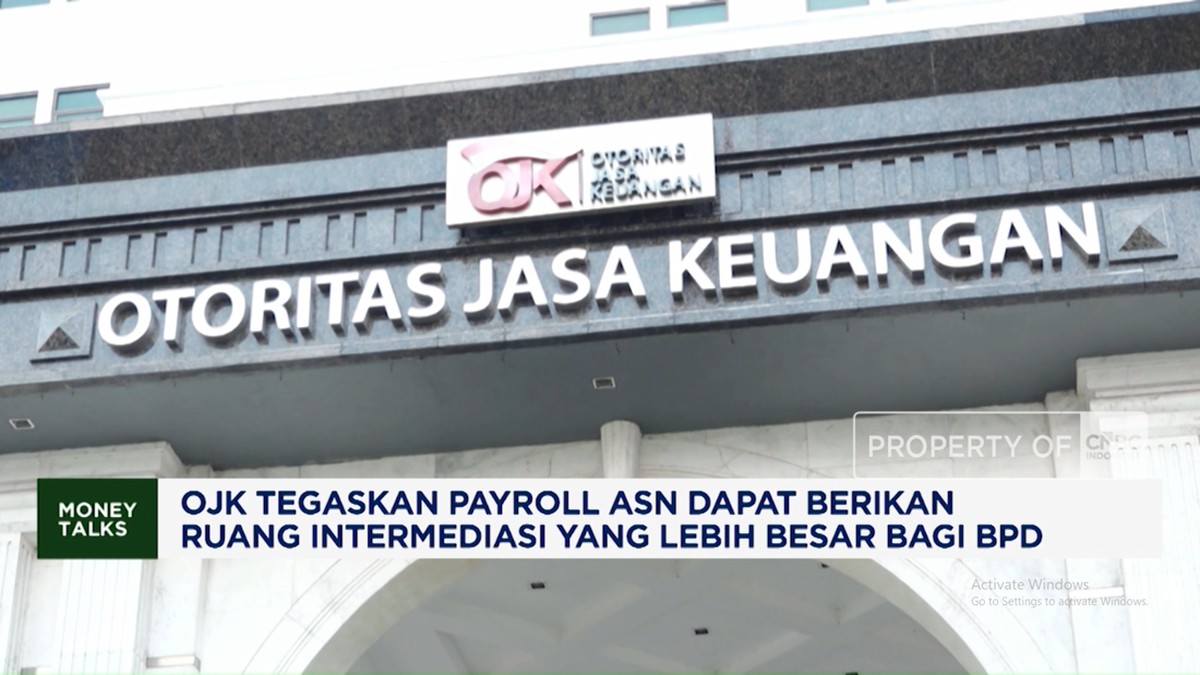
Pernahkah Anda membayangkan bahwa gaji bulanan seorang aparatur sipil negara (ASN) bisa menjadi kunci bagi perbankan untuk menyalurkan kredit lebih besar? Itulah gagasan yang kini menjadi perhatian serius dalam ekosistem keuangan Indonesia. Otoritas Jasa Keuangan (OJK) menilai bahwa pengelolaan payroll atau penggajian ASN memiliki potensi besar untuk memperluas ruang intermediasi perbankan, yakni proses penghimpunan dana masyarakat lalu menyalurkannya kembali dalam bentuk kredit. Bagi masyarakat umum, ini bukan sekadar urusan teknis perbankan. Jika berjalan optimal, kebijakan ini bisa berdampak pada ketersediaan kredit yang lebih mudah, bunga yang lebih kompetitif, hingga pembiayaan pembangunan yang lebih merata.
Mengapa Payroll ASN Menjadi Perhatian?
ASN adalah kelompok masyarakat dengan penghasilan tetap dan teratur setiap bulan. Kondisi ini membuat mereka menjadi segmen yang relatif stabil dari sisi risiko kredit. Ketika gaji ASN disalurkan melalui rekening bank tertentu, bank mendapatkan data arus kas yang rapi dan dapat diprediksi. Dari sinilah muncul peluang untuk mengembangkan produk keuangan yang lebih efisien, seperti kredit konsumsi, kredit pemilikan rumah (KPR), hingga pinjaman multiguna dengan proses yang lebih sederhana.
OJK melihat bahwa selama ini dana yang mengendap di rekening payroll ASN belum sepenuhnya dioptimalkan untuk memperbesar portfolio kredit. Padahal, jika dana tersebut dikelola dengan baik, bank bisa memiliki sumber likuiditas yang lebih kuat. Likuiditas adalah kemampuan bank menyediakan uang tunai untuk memenuhi kebutuhan penarikan dan penyaluran kredit. Dengan likuiditas yang memadai, bank tidak perlu ragu menyalurkan kredit kepada sektor-sektor produktif.
Bagaimana Mekanisme Intermediasi Bekerja?
Intermediasi keuangan ibarat jantung bagi perekonomian. Dana dari masyarakat yang menabung dikumpulkan oleh bank, lalu disalurkan kepada mereka yang membutuhkan modal usaha atau konsumsi. Semakin lancar proses ini, semakin cepat roda ekonomi berputar. Sayangnya, rasio intermediasi di Indonesia masih belum optimal dibandingkan beberapa negara tetangga.
Dalam konteks payroll ASN, ada beberapa skema yang bisa diterapkan. Pertama, bank dapat menjadikan rekening payroll sebagai dasar penilaian kelayakan kredit tanpa perlu agunan tambahan yang rumit. Kedua, bank bisa menawarkan suku bunga khusus bagi ASN karena risiko gagal bayar yang lebih rendah. Ketiga, integrasi data antara instansi pemerintah dan bank dapat mempercepat proses verifikasi, sehingga pencairan kredit tidak berlarut-larut.
Menurut sejumlah pengamat perbankan, sinergi antara pemerintah sebagai pemberi kerja dan bank sebagai lembaga intermediasi perlu diperkuat. "Jika data payroll bisa diakses secara aman dan terstandarisasi, bank dapat melakukan penilaian risiko secara lebih akurat. Ini akan menurunkan biaya operasional dan pada akhirnya menguntungkan nasabah," ujar seorang analis keuangan yang menekuni sektor perbankan.
Tantangan dan Peluang di Era Digital
Implementasi gagasan ini tidak lepas dari tantangan. Salah satunya adalah perlindungan data pribadi. Informasi gaji dan rekening ASN adalah data sensitif yang wajib dijaga kerahasiaannya. OJK menekankan pentingnya tata kelola data yang baik, termasuk enkripsi dan audit berkala. Selain itu, bank dituntut untuk tidak hanya mengejar volume kredit, tetapi juga menjaga kualitas aset agar tidak terjadi kenaikan kredit bermasalah.
Di sisi lain, teknologi finansial atau fintech dapat menjadi katalis. Platform digital memungkinkan proses pengajuan kredit dilakukan dalam hitungan menit, bukan hari. Machine learning, yaitu algoritma yang belajar dari data untuk membuat prediksi, dapat membantu bank menilai kelayakan calon debitur secara lebih presisi. Dengan begitu, ASN yang selama ini kesulitan mengakses kredit karena keterbatasan informasi dapat lebih mudah terlayani.
Beberapa bank nasional bahkan telah memulai langkah awal dengan menggandeng instansi pemerintah untuk mengelola payroll secara terpusat. Mereka menawarkan paket layanan yang mencakup tabungan, kartu debit, dan akses kredit dengan bunga bersaing. Jika model ini diperluas, bukan tidak mungkin roda intermediasi akan berputar lebih kencang dan memberi dampak nyata bagi pertumbuhan ekonomi.
Dampak bagi Masyarakat dan Perekonomian
Bagi ASN, manfaatnya bisa langsung terasa. Akses kredit yang lebih mudah berarti kesempatan memiliki rumah, membiayai pendidikan anak, atau memulai usaha sampingan menjadi lebih terbuka. Bagi bank, portfolio kredit yang tumbuh berarti pendapatan bunga meningkat. Bagi negara, intermediasi yang lancar membantu pembiayaan pembangunan tanpa harus sepenuhnya bergantung pada utang luar negeri.
Namun, semua ini membutuhkan ekosistem yang sehat. Regulasi yang jelas, pengawasan yang ketat, dan literasi keuangan yang memadai adalah prasyarat. OJK sebagai otoritas pengawas terus mendorong inovasi tanpa mengabaikan prinsip kehati-hatian. Kolaborasi antara pemerintah, bank, dan masyarakat menjadi kunci agar payroll ASN benar-benar menjadi pintu masuk bagi intermediasi yang lebih luas, bukan sekadar wacana di atas kertas.
Pada akhirnya, gagasan ini mengingatkan kita bahwa inovasi di sektor keuangan tidak selalu datang dari teknologi canggih. Kadang, sumber daya yang sudah ada di sekitar kita, seperti gaji bulanan yang rutin, bisa menjadi fondasi bagi perubahan besar. Tinggal bagaimana semua pihak mengelolanya dengan cermat dan berorientasi pada kesejahteraan bersama.


Comments (0)