 lidia-susanto
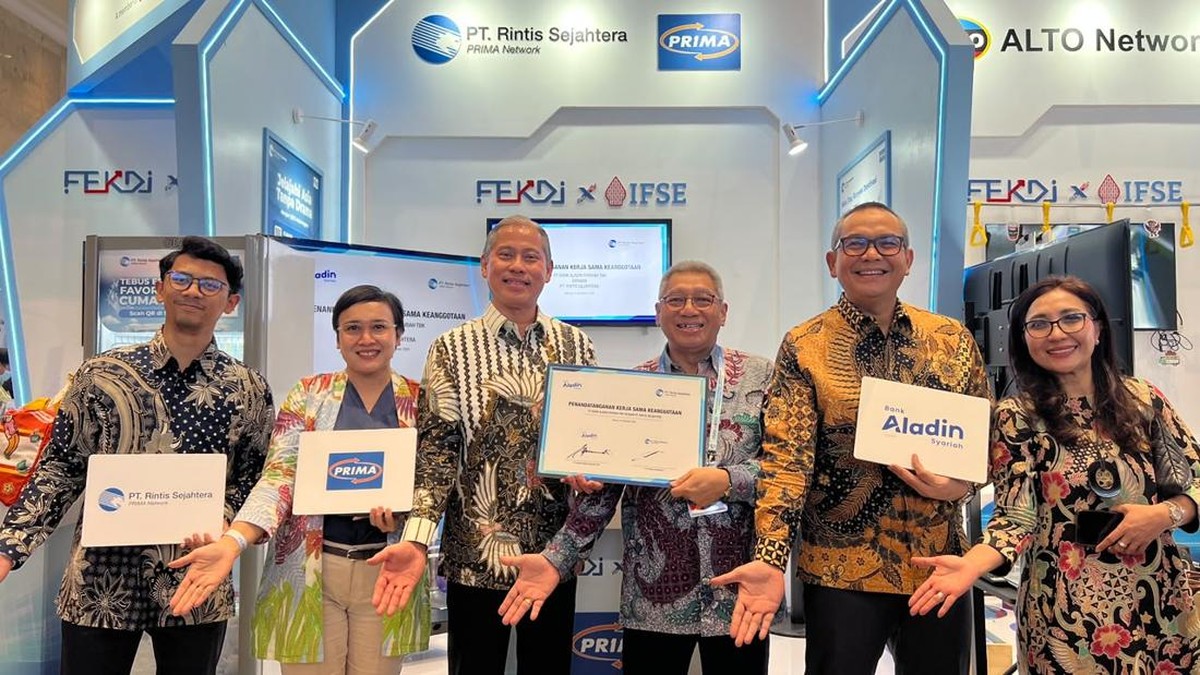
Mengapa ini penting: bagi jutaan masyarakat Indonesia, akses terhadap layanan keuangan yang sesuai dengan nilai-nilai mereka masih menjadi sebuah tantangan yang harus dihadapi hingga saat ini. Tidak semua orang dapat dengan mudah mengunjungi kantor cabang bank dikarenakan jarak, waktu, maupun biaya yang harus dikeluarkan. Oleh karena itu, pengembangan terhadap sistem keuangan yang inklusif melalui teknologi menjadi sebuah inovasi yang mampu berdampak langsung terhadap kehidupan sehari-hari masyarakat.
Ibarat seperti sebuah jembatan yang menghubungkan dua desa yang terpisah oleh sungai, hadirnya solusi perbankan digital mampu menjembatani kesenjangan antara layanan keuangan modern dengan masyarakat yang berada di wilayah dengan akses terbatas. Jembatan inilah yang nantinya akan mempercepat laju inklusi keuangan, khususnya bagi mereka yang ingin memanfaatkan layanan perbankan syariah.
Meningkatkan Akses Melalui Implementasi Digital
Perkembangan teknologi informasi yang pesat telah memicu terjadinya disrupsi (perubahan besar yang mengganggu sistem yang sudah ada, namun menciptakan solusi yang lebih efisien) di berbagai sektor, tidak terkecuali sektor keuangan. Salah satu bentuk implementasi dari perkembangan ini adalah melalui perluasan jaringan layanan digital yang dapat menjangkau masyarakat luas tanpa harus bergantung sepenuhnya terhadap keberadaan kantor cabang fisik.
Dalam upaya ini, pemanfaatan sebuah platform jaringan pembayaran menjadi salah satu kunci utama. Jaringan PRIMA (singkatan dari Payment Routing Indonesia, sebuah jaringan infrastruktur pembayaran yang saling terhubung antar lembaga keuangan di Indonesia) berperan sebagai jalur penghubung yang dapat mengintegrasikan layanan keuangan ke berbagai titik layanan yang telah tersebar di seluruh Indonesia. Melalui jaringan ini, masyarakat dapat melakukan transaksi keuangan secara aman dan terstandarisasi, meski berada jauh dari pusat layanan perbankan.
Beberapa data yang dapat menjadi acuan terhadap pentingnya pengembangan ini, antara lain:
| Aspek Pengukuran | Angka Terkini | Keterangan |
|---|---|---|
| Penetrasi internet Indonesia | 78,19% | Berdasarkan penelitian terhadap pengguna internet nasional (tahun 2023). |
| Jumlah masyarakat unbanked (belum terlayani bank) | sekitar 51,2 juta orang | Merupakan bagian dari populasi dewasa yang belum memiliki rekening aktif. |
| Potensi pengguna perbankan digital | lebih dari 140 juta orang | Berdasarkan jumlah pengguna internet aktif di Indonesia. |
Berdasarkan data di atas, dapat dilihat bahwa terdapat kesenjangan yang cukup besar antara jumlah masyarakat yang telah terhubung dengan internet, dengan jumlah masyarakat yang telah terlayani oleh layanan perbankan. Hal ini menjadi celah yang dapat diisi melalui pengembangan ekosistem digital yang berlandaskan prinsip inklusif.
Peran Teknologi Cerdas Untuk Meningkatkan Efisiensi
Untuk dapat melayani jutaan pengguna secara bersamaan, tidak cukup hanya dengan memperluas jaringan saja. Diperlukan pula pengembangan sistem yang mampu belajar dan beradaptasi terhadap kebutuhan pengguna. Disinilah peran dari machine learning (pembelajaran mesin, yaitu cabang dari kecerdasan buatan yang memungkinkan sistem untuk belajar dari pola data tanpa perlu diprogram secara manual secara berulang) dapat diimplementasikan.
Melalui algoritma (serangkaian langkah logis yang terstruktur untuk menyelesaikan suatu permasalahan) yang dibentuk berdasarkan penelitian dan analisis data, sebuah platform perbankan digital dapat melakukan berbagai hal, seperti mendeteksi transaksi yang mencurigakan, memprediksi kebutuhan layanan pengguna, hingga melakukan verifikasi dengan tingkat akurasi yang tinggi. Lebih jauh lagi, beberapa pengembangan telah mulai menerapkan konsep deep tech (teknologi mendalam, yaitu inovasi berbasis penelitian ilmiah yang memecahkan permasalahan kompleks, bukan hanya berbasis aplikasi biasa) untuk memperkuat sistem keamanan dan kenyamanan pengguna.
Beberapa spesifikasi yang menjadi fokus dalam pengembangan sistem ini antara lain: protokol keamanan berlapis untuk menjaga kerahasiaan data, waktu pemrosesan transaksi yang terukur dalam hitungan detik untuk menunjang mobilitas pengguna, serta kapasitas sistem yang dapat diskalakan agar mampu menampung lonjakan transaksi tanpa mengganggu kinerja layanan.
"Inklusi keuangan bukanlah sekedar tentang memiliki rekening, namun tentang memberikan kesempatan yang adil bagi setiap individu untuk dapat berpartisipasi dalam perekonomian secara berkelanjutan." - Pandangan ahli mengenai inklusi keuangan berbasis teknologi.
Membangun Ekosistem yang Berkelanjutan
Perluasan layanan ini tidak hanya berdampak kepada kemudahan transaksi, namun juga terhadap pertumbuhan perekonomian secara luas. Dengan semakin banyaknya masyarakat yang dapat mengakses layanan keuangan syariah, maka potensi pengembangan usaha mikro, kecil, dan menengah dapat semakin terbuka. Hal ini turut mendorong roda ekonomi, khususnya di daerah dengan sumber daya manusia yang melimpah, namun terbatas akan akses permodalan.
Selain itu, kolaborasi antar lembaga keuangan dalam membangun ekosistem ini turut memicu inovasi baru. Melalui penelitian yang berkelanjutan, para pengembang dapat terus menyempurnakan platform yang telah dibangun agar dapat menjawab tantangan di masa depan. Tidak hanya itu, hal ini juga membuka ruang bagi generasi muda yang tertarik terhadap bidang teknologi untuk turut berkontribusi dalam pengembangan solusi keuangan yang beretika dan bermanfaat bagi masyarakat luas.
Dengan menggabungkan nilai-nilai syariah, infrastruktur pembayaran yang kuat, serta pemanfaatan teknologi cerdas, langkah ini menjadi salah satu bentuk nyata dalam mewujudkan keuangan yang adil, merata dan berorientasi kepada kemaslahatan bersama. Inovasi seperti ini membuktikan bahwa kemajuan teknologi tidak harus berlawanan dengan nilai-nilai luhur, namun dapat berjalan beriringan untuk menciptakan masa depan yang lebih inklusif bagi seluruh rakyat Indonesia.



Comments (0)