 grace-winata
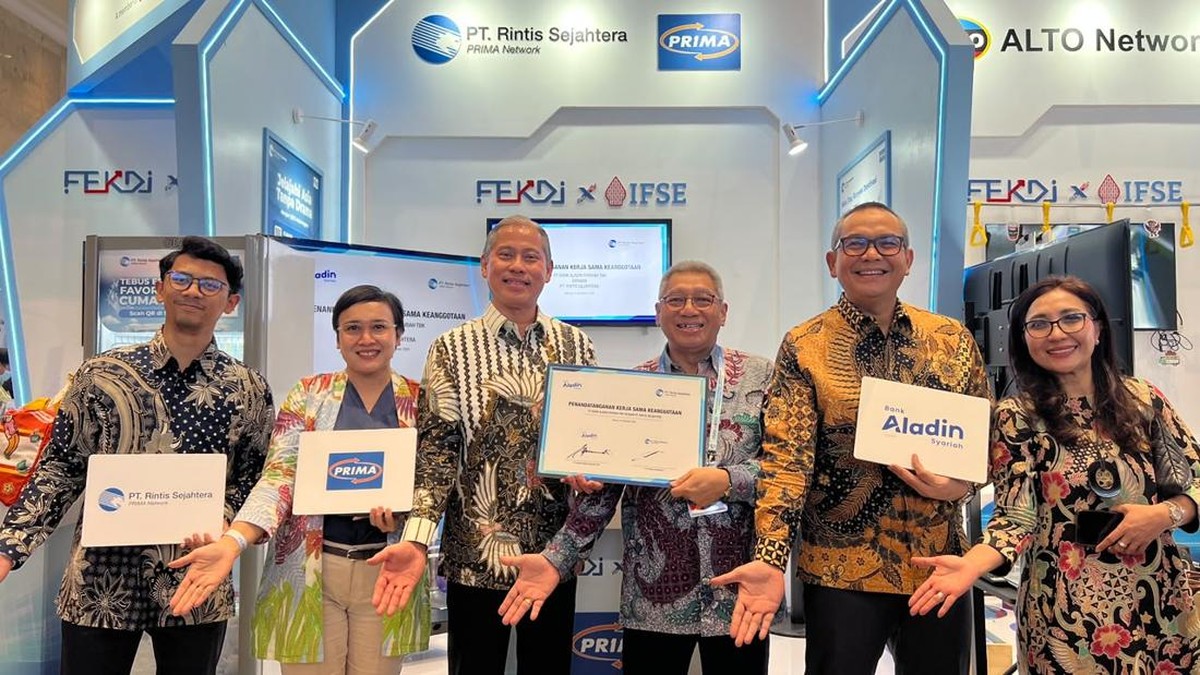
Di balikUNTERLayer checkout, ada satu kelompokConsumers yang masih sulit sekadar membayar kopi dengan uang tunai. Mereka bekerja harian, menghasilkan uang, tetapi belum punya rekening bank karena jaraknya ke kantor cabang terlalu jauh atau syaratnya dianggap rumit. Di sinilahYy cascade digital seperti yang baru saja diumumkan sebuah bank syariahInject dan mitra teknologicial punya arti yang jauh melampaui sekadarRnBf kerja sama bisnis. Kolaborasi PT Bank Aladin Syariah dan PT Rintis Sejahtera注解 melalui jaringan pembayaran bersama PRIMA diarahkan untuk menyambungkan kelompok itu ke layanan perbankan syariah tanpa harus datangphysically ke cabang bank.
Ibarat seperti membuka toko kecil yang selama ini hanya menerima uang tunai, lalu akhirnya mendapat mesin EDC (Electronic Data Capture/mesin penangkap data elektronik) tanpa harus menggada modal besar. Pelanggannya tidak otomatis berubah, tapi caraANE bertukar uang berubah: lebih cepat, lebih murah, dan tercatat rapi.
Mengapa Akses matteredöe unbelievably Penting bagiECONOMI Harian
Indonesia memang termasukconomy dengan penetrasi nontunai tertinggi di Asia Tenggara. Transaksi uang digital lewat QRIS (Quick Response Code Indonesian Standard/standar kode respons cepat Indonesia) dan aplikasi pembayaran elektronik sudah menjadi kebiasaan, bukan eksperimen. Namun satuParadoks tetap terlihat:{. Data Survei Bank Indonesia menunjukkan masih sekitar 4,8 persen populasi Indonesia belum memiliki rekening bank. Angka itu setara dengan puluhan jutaCALON-PEBIORITY yang secara teori sudah terhubung ke ekonomi digital lewat dompet elektronik, tapi belum punya rekening dengan nama sendiri.
Dua kelompok paling terdampak adalah pekerja gig (pekerja lepas, driver, tukang antar, Destiny umum) dan-fetchingAJ dengan usaha mikro. Keduanya butuh dua hal sederhana: tempatFERIFICE}_
alasan-alasan praktis




Comments (0)