 grace-winata
Bayangkan seorang pengusaha memiliki bisnis di empat negara berbeda, memindahkan keuntungan dari satu negara ke negara lain dalam hitungan detik, sementara otoritas pajak di masing-masing negara masih bekerja dengan sistem manual dan terpisah. Inilah tantangan yang kini mendorong Indonesia untuk mengambil peran lebih aktif dalam kerja sama penagihan pajak lintas negara.
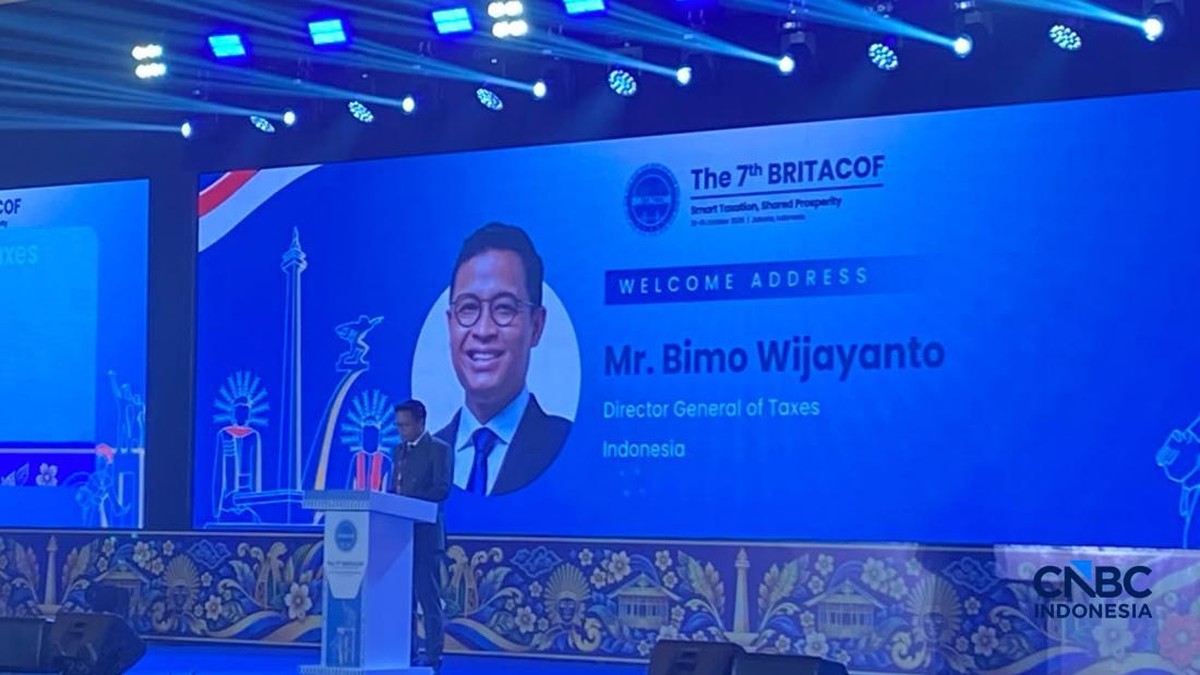
Pemerintah Indonesia secara resmi meminta negara-negara anggota Belt and Road Initiative Tax Administration Cooperation Mechanism (BRITACOM) untuk memperkuat kolaborasi dalam penagihan pajak lintas yurisdiksi. Langkah ini bukan sekadar diplomasi ekonomi biasa, melainkan respons terhadap realitas bahwa aliran keuangan digital kini bergerak jauh lebih cepat daripada kemampuan administrasi pajak konvensional.
Mengapa Penagihan Pajak Lintas Negara Menjadi Prioritas
Dalam era ekonomi digital, perusahaan multinasional dapat mengalokasikan keuntungan ke yurisdiksi dengan tarif pajak rendah melalui skema transfer pricing dan struktur korporasi yang kompleks. Praktik ini, meski legal secara teknis, menggerus basis pajak negara berkembang seperti Indonesia.
Data dari Organisation for Economic Co-operation and Development (OECD) menunjukkan bahwa negara-negara berkembang kehilangan potensi penerimaan pajak korporasi global hingga 240 miliar dolar Amerika Serikat per tahun akibat praktik penghindaran pajak. Angka ini setara dengan lebih dari Rp3.700 triliun, jumlah yang sangat signifikan untuk pembangunan infrastruktur dan layanan publik.
"Kerja sama internasional bukan lagi pilihan, melainkan keharusan. Tidak ada negara yang bisa menang sendiri melawan struktur keuangan global yang dirancang untuk menghindari pajak," ujar seorang pejabat senior Direktorat Jenderal Pajak dalam forum tersebut.
BRITACOM sendiri merupakan platform kerja sama administrasi pajak yang menghubungkan otoritas pajak dari negara-negara peserta Belt and Road Initiative (BRI), sebuah inisiatif infrastruktur global yang digagas Tiongkok. Forum ini menaungi lebih dari 30 yurisdiksi dengan beragam sistem perpajakan.
Mekanisme yang Diusulkan Indonesia
Indonesia mengusulkan tiga pilar utama dalam kerja sama ini. Pertama, pertukaran informasi keuangan secara otomatis dan real-time antarnegara anggota. Kedua, penyelarasan regulasi anti-penghindaran pajak, termasuk ketentuan mengenai controlled foreign corporation (CFC) dan thin capitalization. Ketiga, pembentukan tim investigasi bersama untuk kasus-kasus penagihan pajak lintas negara yang melibatkan nilai besar.
Pendekatan ini selaras dengan program Base Erosion and Profit Shifting (BEPS) yang diinisiasi OECD, namun disesuaikan dengan konteks negara berkembang yang memiliki kapasitas administrasi berbeda. Ibarat membangun jembatan tol bersama, setiap negara harus menyesuaikan lebar jalur dan aturan lalu lintasnya agar kendaraan bisa melintas tanpa hambatan.
| Aspek | Sebelum Kerja Sama | Setelah Kerja Sama |
|---|---|---|
| Pertukaran data pajak | Manual, rata-rata 6-12 bulan | Otomatis, hitungan hari |
| Cakupan audit | Terbatas yurisdiksi domestik | Lintas negara terkoordinasi |
| Estimasi pemulihan | 20-30% dari potensi | 60-70% dari potensi |
Tantangan Implementasi di Lapangan
Meski terdengar menjanjikan, implementasi kerja sama ini menghadapi sejumlah hambatan nyata. Perbedaan sistem hukum antarnegara, kerahasiaan data perbankan, dan kapasitas sumber daya manusia di otoritas pajak masing-masing negara menjadi kendala utama.
Selain itu, terdapat kekhawatiran bahwa negara-negara dengan ekonomi lebih kuat akan mendominasi kerangka kerja sama ini, sehingga negara berkembang hanya menjadi pengikut tanpa pengaruh signifikan. Indonesia perlu memastikan posisinya sebagai pengambil kebijakan, bukan sekadar peserta pasif.
Dari sisi teknologi, pengembangan platform terintegrasi untuk pertukaran data membutuhkan investasi besar. Sistem ini harus mampu menangani volume data transaksi global yang mencapai miliaran rekaman per hari, dengan standar keamanan siber yang ketat. Tanpa infrastruktur digital yang memadai, kerja sama ini hanya akan menjadi dokumen di atas kertas.
Meski demikian, langkah Indonesia ini menunjukkan kesadaran strategis bahwa kedaulatan pajak di abad ke-21 tidak lagi bisa dipertahankan dengan tembok nasional saja. Diperlukan ekosistem kerja sama global yang mampu mengimbangi kecepatan dan kompleksitas aliran keuangan modern. Pertanyaannya kini bukan apakah kerja sama ini diperlukan, melainkan seberapa cepat Indonesia dapat mengimplementasikannya secara efektif.


Comments (0)