 grace-winata
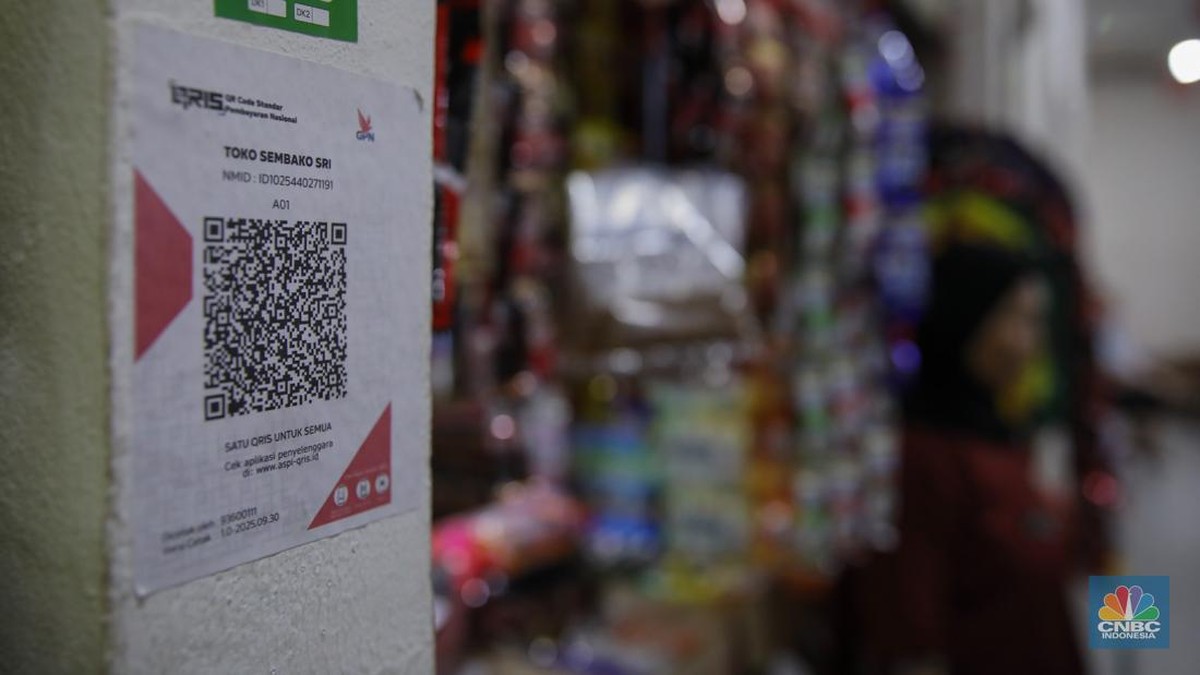
Pernahkah Anda buru-buru memindai kode QR di kasir, menekan tombol bayar, lalu menyadari uang Anda masuk ke rekening orang lain? Momen kecil itu ternyata menjadi perhatian serius Bank Indonesia (BI), bank sentral yang mengatur sistem pembayaran nasional. Gubernur BI mengingatkan bahwa satu kebiasaan sederhana, yaitu memeriksa nama penerima sebelum menekan konfirmasi, bisa menjadi tameng utama dari risiko salah transfer. Imbauan ini muncul di tengah meluasnya penggunaan QRIS (Quick Response Code Indonesian Standard), standar kode pembayaran yang kini menghubungkan jutaan pedagang dan konsumen di seluruh Indonesia.
Ibarat mengirim paket, Anda tentu tidak ingin barang berharga jatuh ke alamat yang salah. Pada QRIS, "alamat" itu adalah identitas merchant atau penerima yang tampil di layar ponsel. Perbedaannya, transaksi berlangsung dalam hitungan detik sehingga kelalaian sepersekian detik bisa berujung pada dana yang melayang. Karena itu, BI menekankan pentingnya verifikasi manual sebagai lapisan pertahanan terakhir sebelum dana berpindah.
Mengapa Imbauan Ini Penting bagi Pengguna Harian
QRIS bukan lagi barang baru. Berdasarkan data BI, jumlah pengguna dan merchant QRIS terus tumbuh pesat dari warung kopi hingga mal besar. Artinya, risiko salah transfer juga ikut meningkat seiring volume transaksi. Pengguna sering terlena karena prosesnya cepat dan nyaris tanpa gesekan, padahal kecepatan justru menjadi pedang bermata dua.
Bayangkan pedagang kaki lima yang menerima puluhan pembayaran per hari. Jika satu pelanggan salah memindai kode QR milik pedagang lain, dana bisa masuk ke rekening yang tidak dikenal. Penarikan kembali tidak selalu mudah, karena sistem pembayaran bekerja berdasarkan prinsip penyelesaian transaksi yang final. Di sinilah pesan bos BI menjadi relevan: pencegahan selalu lebih murah daripada penyelesaian sengketa.
"Periksa nama penerima sebelum Anda menekan tombol bayar. Kebiasaan kecil ini melindungi uang Anda dari risiko yang tidak perlu," pesan Gubernur BI, menggambarkan inti imbauan tersebut.
Pernyataan itu sejalan dengan prinsip kehati-hatian dalam ekosistem pembayaran digital. Teknologi boleh canggih, tetapi keputusan akhir tetap berada di tangan pengguna.
Bagaimana QRIS Bekerja dan Titik Rawan Kesalahan
Secara teknis, QRIS menggunakan satu kode standar yang dapat dibaca oleh berbagai aplikasi pembayaran, mulai dari m-banking hingga dompet digital. Di balik layar, sistem melakukan serangkaian proses: memindai kode, memetakan kode ke identitas merchant, lalu menampilkan detail transaksi kepada pengguna. Titik rawan muncul ketika kode yang dipindai bukan milik merchant yang dituju, misalnya karena stiker QRIS tertukar, ditempel di meja yang salah, atau sengaja dimodifikasi oleh pihak tidak bertanggung jawab.
Berikut beberapa hal yang layak diperiksa setiap kali bertransaksi:
Nama penerima: pastikan sesuai dengan nama toko atau orang yang Anda bayar.
Nominal transaksi: cek angka sebelum konfirmasi, terutama untuk nominal besar.
Jenis merchant: perhatikan apakah terdaftar sebagai usaha atau perorangan.
Sumber dana: pilih rekening atau saldo yang benar agar tidak salah potong.
Selain itu, pengguna disarankan tidak memindai kode dari sumber yang tidak jelas, tidak mengunggah tangkapan layar kode kepada pihak lain, dan segera melapor ke penyedia layanan jika menemukan kejanggalan. Layanan pengaduan menjadi bagian penting dari ekosistem perlindungan konsumen.
Dampak Lebih Luas bagi Ekosistem Pembayaran Digital
Imbauan semacam ini bukan sekadar soal satu transaksi. Kepercayaan publik adalah fondasi ekosistem pembayaran digital. Jika pengguna merasa rawan salah transfer, adopsi bisa melambat, dan inovasi seperti pembayaran lintas negara atau integrasi dengan layanan keuangan lain berpotensi kehilangan momentum. Sebaliknya, literasi keamanan yang baik mendorong penggunaan yang lebih percaya diri dan inklusif.
Dalam jangka panjang, edukasi seperti ini bersinergi dengan pengembangan teknologi, termasuk pemanfaatan machine learning (pembelajaran mesin) untuk mendeteksi pola transaksi mencurigakan. Namun, kecerdasan algoritma tetap butuh manusia yang teliti di ujung proses. Kombinasi keduanya menciptakan lapisan perlindungan berlapis.
| Aspek | Sebelum Konfirmasi | Setelah Konfirmasi |
|---|---|---|
| Pemeriksaan nama penerima | Masih bisa dibatalkan | Sulit ditarik kembali |
| Perbaikan nominal | Dapat disesuaikan | Perlu proses sengketa |
| Tingkat risiko | Rendah jika teliti | Tinggi jika keliru |
Pada akhirnya, pesan bos BI adalah pengingat bahwa kemudahan teknologi tidak menghapus tanggung jawab pengguna. Disrupsi digital menghadirkan efisiensi luar biasa, tetapi juga menuntut kewaspadaan baru. Sebelum menekan tombol bayar, luangkan satu detik untuk membaca nama penerima. Satu detik itu bisa menyelamatkan dana, sekaligus menjaga kepercayaan pada ekosistem keuangan digital yang tengah bertumbuh pesat di Indonesia.


Comments (0)