 grace-winata
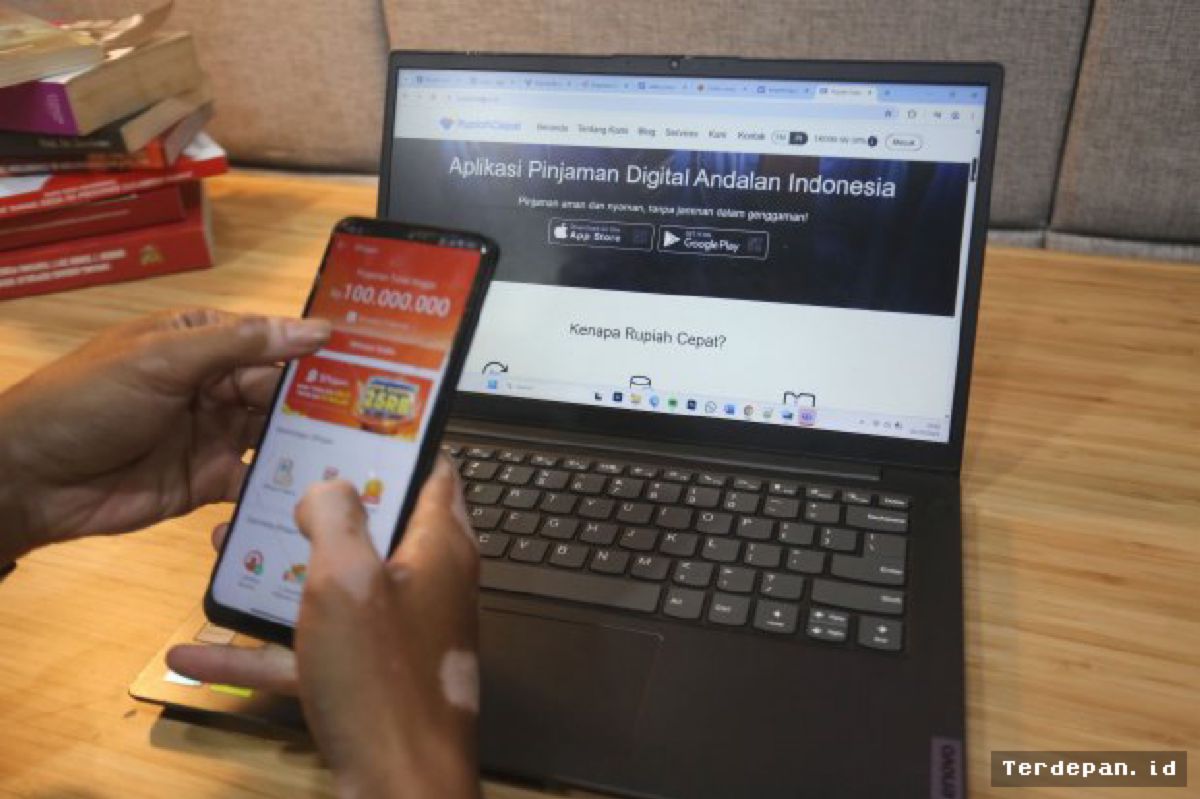
Otoritas Jasa Keuangan (OJK) resmi mengubah regulasi terkait pembatasan akses pinjaman daring (pindar/pinjol) bagi masyarakat. Regulator mencabut ketentuan yang sebelumnya membatasi seorang peminjam (debitur) hanya boleh mengakses pendanaan maksimal di tiga penyelenggara fintech peer-to-peer (P2P) lending secara bersamaan. Kini, persetujuan pinjaman sepenuhnya diserahkan kepada analisis kemampuan bayar dan profil risiko masing-masing calon debitur.
Langkah relaksasi ini diambil menyusul evaluasi komprehensif terhadap kebutuhan pendanaan masyarakat yang terus meningkat, khususnya bagi segmen masyarakat unbanked dan pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) yang belum terjangkau fasilitas perbankan konvensional.
Penilaian Berbasis Analisis Kapasitas Finansial
Dengan dihapuskannya restriksi kaku batas tiga platform, industri pinjaman daring dituntut untuk memperkuat sistem mitigasi risiko dan penilaian kredit (credit scoring). Penyelenggara wajib memastikan rasio kemampuan membayar debitur (debt service ratio) tetap berada dalam batas aman agar tidak memicu gagal bayar di kemudian hari.
"Perubahan kebijakan ini mempertimbangkan dinamika kebutuhan riil pendanaan masyarakat serta pendewasaan infrastruktur data industri. Penilaian kelayakan pembiayaan kini difokuskan pada kapasitas riil calon peminjam, bukan sekadar jumlah aplikasi yang digunakan," terang pernyataan resmi dari otoritas pengawas sektor jasa keuangan.
Regulator menekankan bahwa integrasi basis data antara Pusat Data Fintech Lending (Pusdafil) dan Sistem Layanan Informasi Keuangan (SLIK) menjadi pilar utama dalam mekanisme baru ini. Melalui pertukaran data yang transparan, platform dapat memantau akumulasi total utang seseorang secara real-time sebelum menyetujui pengajuan baru.
Pertimbangan Utama Relaksasi Kebijakan
Sejumlah faktor strategis mendasari keputusan OJK dalam memperbarui pedoman operasional industri pendanaan digital ini, antara lain:
- Kebutuhan Modal Produktif: Banyak pelaku usaha mikro membutuhkan fleksibilitas pembiayaan dari berbagai sumber legal untuk perputaran arus kas usaha.
- Kesiapan Infrastruktur Data: Penguatan Pusdafil mempermudah pemantauan batas maksimum akumulasi pinjaman secara terintegrasi.
- Pencegahan Pinjol Ilegal: Pembatasan yang terlalu ketat di platform legal sebelumnya dikhawatirkan mendorong masyarakat beralih ke jeratan rentenir atau pinjol ilegal.
Tantangan Mitigasi Risiko Kredit Macet
Kendati aturan dilonggarkan, OJK mengingatkan seluruh platform untuk tetap mematuhi batas maksimum rasio kredit bermasalah (TWP90). Penyelenggara yang mencatatkan tingkat kelalaian bayar di atas ambang batas 5 persen akan dikenakan sanksi administratif hingga pembatasan izin penyaluran dana.
Masyarakat pun diimbau untuk semakin bijak dalam mengelola portofolio utang pribadi. Relaksasi aturan ini menuntut literasi finansial yang matang agar kemudahan akses pendanaan digital tidak berujung pada overindebtedness atau jeratan utang berlebih yang memberatkan keuangan keluarga di masa depan.
OJK resmi melonggarkan batasan pinjaman di fintech lending. Penentu utama persetujuan kredit kini bertumpu pada analisis kemampuan bayar calon debitur. Baca selengkapnya di Terdepan.id!



Comments (0)