 lidia-susanto
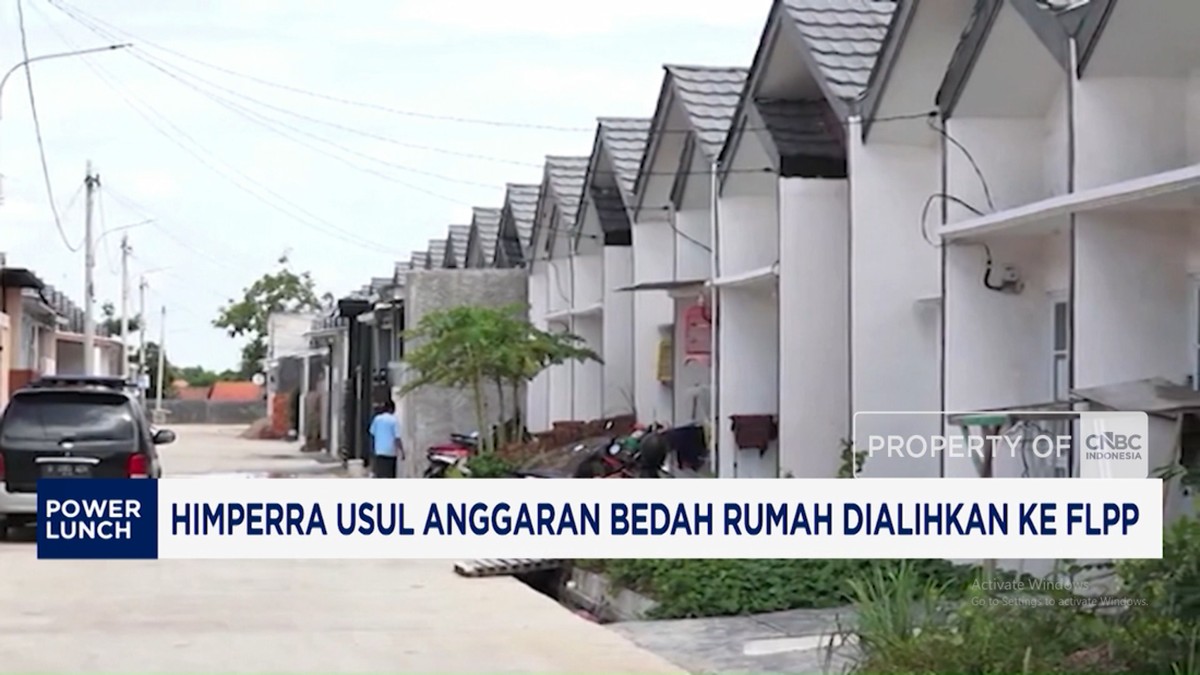
Program bedah rumah yang selama ini menjadi andalan pemerintah dalam memperbaiki kualitas hunian masyarakat berpenghasilan rendah kini menghadapi usulan perubahan arah. Himpunan Pengembang Perumahan Rakyat (Himperra) mengajukan gagasan agar anggaran yang selama ini dialokasikan untuk renovasi rumah tidak layak huni dialihkan ke skema Fasilitas Likuiditas Pembiayaan Perumahan (FLPP). Usulan ini menyentuh langsung kehidupan jutaan keluarga yang masih menanti rumah layak, sekaligus mempertanyakan efektivitas belanja negara di sektor perumahan.
Mengapa ini penting? Karena setiap rupiah yang salah tempat berarti ada keluarga yang harus lebih lama menunggu rumah yang layak. Ibarat seperti membagi air di musim kemarau, jika sebagian air dialirkan ke kolam yang bocor, maka sawah yang paling membutuhkan justru kekeringan. Begitu pula anggaran perumahan: jika tidak diarahkan ke instrumen yang tepat, dampaknya tidak terasa bagi kelompok yang paling membutuhkan.
Mengapa Bedah Rumah Dianggap Kurang Efektif
Program bedah rumah atau renovasi rumah tidak layak huni bekerja dengan cara memberikan bantuan dana kepada pemilik rumah untuk memperbaiki struktur bangunan. Skema ini terlihat sederhana dan menyentuh langsung penerima manfaat. Namun, dalam praktiknya, banyak tantangan implementasi yang membuat hasilnya tidak selalu optimal.
Beberapa persoalan yang kerap muncul antara lain proses verifikasi penerima yang memakan waktu, kualitas hasil renovasi yang bervariasi, hingga kesulitan pengawasan di daerah terpencil. Ada pula risiko dana bantuan tidak sepenuhnya digunakan untuk perbaikan rumah. Dalam konteks anggaran negara yang terbatas, setiap kebocoran efisiensi menjadi persoalan serius.
Dari sisi jumlah, program bedah rumah memang mampu menjangkau banyak keluarga. Namun, jika dihitung biaya per unit rumah yang dihasilkan, skema ini dinilai kurang kompetitif dibandingkan pembangunan rumah baru melalui skema kredit bersubsidi. Inilah yang menjadi dasar usulan pengalihan anggaran.
FLPP dan Ekosistem Pembiayaan Perumahan
FLPP adalah fasilitas yang menyediakan dana murah jangka panjang bagi bank pelaksana untuk membiayai kredit pemilikan rumah bagi masyarakat berpenghasilan rendah. Dana ini disalurkan melalui skema Kredit Pemilikan Rumah (KPR) bersubsidi, sehingga penerima manfaat membayar cicilan dengan bunga yang jauh lebih ringan dibandingkan kredit komersial.
Skema ini melibatkan ekosistem yang lebih luas: pemerintah sebagai penyedia dana, bank sebagai penyalur, dan pengembang sebagai pembangun rumah. Menurut kalangan pengembang, ekosistem ini menciptakan efek berganda yang lebih besar. Setiap unit rumah yang dibangun menciptakan lapangan kerja, menggerakkan industri material, dan mendorong pertumbuhan ekonomi lokal.
"Pengalihan anggaran ke FLPP akan mempercepat penyerapan rumah bagi masyarakat berpenghasilan rendah karena skemanya sudah terbukti dan terukur," ujar perwakilan Himperra dalam sebuah forum diskusi kebijakan perumahan.
Dari sisi transparansi, penyaluran melalui perbankan dinilai lebih terkontrol karena melibatkan mekanisme uji tuntas (due diligence) dan sistem pelaporan keuangan yang ketat. Ini menjadi nilai tambah di mata para pendukung usulan tersebut.
Perbandingan Skema Anggaran Perumahan
| Aspek | Bedah Rumah | FLPP |
|---|---|---|
| Sasaran | Renovasi rumah tidak layak | Kepemilikan rumah baru |
| Mekanisme | Bantuan langsung tunai | Kredit bersubsidi via bank |
| Pengawasan | Berbasis daerah, bervariasi | Berbasis perbankan, terstandar |
| Efek Berganda | Terbatas pada jasa renovasi | Luas: konstruksi, material, tenaga kerja |
Perbandingan di atas menunjukkan bahwa kedua skema memiliki karakter berbeda. Bedah rumah menyasar perbaikan hunian yang sudah ada, sementara FLPP mendorong kepemilikan rumah baru. Idealnya, keduanya tidak saling meniadakan, melainkan saling melengkapi dalam ekosistem perumahan nasional.
Tantangan dan Pertimbangan Lanjutan
Meski usulan pengalihan anggaran terdengar logis dari sisi efisiensi, ada sejumlah hal yang perlu dipertimbangkan matang. Pertama, tidak semua keluarga mampu memenuhi syarat pengajuan KPR bersubsidi, misalnya kepemilikan penghasilan tetap dan kemampuan cicilan bulanan. Program bedah rumah sering menjadi satu-satunya harapan bagi kelompok paling rentan yang tidak bankable.
Kedua, pengalihan anggaran berpotensi menimbulkan gejolak sosial jika tidak disertai komunikasi yang jelas. Masyarakat yang sudah menanti bantuan renovasi bisa merasa kehilangan akses. Karena itu, transisi kebijakan perlu dirancang bertahap dan berbasis data penerima manfaat.
Ketiga, kapasitas penyerapan FLPP sendiri perlu diuji. Jika permintaan kredit bersubsidi melonjak tanpa diimbangi kesiapan bank dan pengembang, antrean pengajuan bisa menumpuk. Implementasi di lapangan menuntut koordinasi lintas lembaga yang solid.
Terlepas dari perdebatan tersebut, satu hal yang jelas: kebijakan perumahan menyangkut hajat hidup orang banyak. Inovasi dalam pengelolaan anggaran diperlukan, tetapi harus tetap berpijak pada prinsip keadilan dan keberpihakan kepada kelompok berpenghasilan rendah. Usulan Himperra ini setidaknya membuka ruang diskusi penting tentang bagaimana negara seharusnya membelanjakan uang rakyat di sektor perumahan.




Comments (0)